A Mastercard Fintech Forum Hungary 2026 rendezvénye kapcsán látogatott Budapestre Brett King, futurista és többszörös best seller író. Előadásának címe a Future of Payments, azaz a Fizetések jövője. Nagyon határozott elképzelése van arról, hogy 2030-ra már teljesen természetesek lesznek az ágens-alapú fizetési modellek, erről beszélt hatalmas erőbedobással.
A mesterséges intelligencia nem csupán egy múló technológiai trend, hanem az emberiség történetének legmeghatározóbb technológiai ugrása, amely alapjaiban szervezi újra a globális gazdaságot és a pénzügyi rendszereket. Brett King nemzetközileg elismert jövőkutató és szerző – akinek legújabb, Bank 5.0 című könyve közvetlenül a szingapúri Fintech Fesztiválon debütál – budapesti előadásában részletesen felvázolta, miért váltak a hagyományos banki infrastruktúrák alkalmatlanná az új korszak követelményeire, és miként veszik át az uralmat az ágens-alapú autonóm pénzügyi ökoszisztémák.
1. Az intelligencia robbanása: A szövegértéstől az ágensi autonómiáig
A mesterséges intelligencia kutatása az 1950-es évekig, Alan Turing úttörő publikációjáig és John McCarthy nevéhez fűződő Dartmouth-konferenciáig nyúlik vissza. Az igazi áttörést azonban a gépi tanulás, a visszaterjesztéses (backpropagation) neurális hálók és a transzformerek (GPT architektúra) hozták el Geoffrey Hinton és kutatótársai munkásságának köszönhetően.
A kezdetben pusztán nyelvi megértésre és tartalomgenerálásra fókuszáló modellek mára elérték a mély kontextuális gondolkodás szintjét:
- Tudományos és szellemi képességek: A standardizált tesztek (mint a GPQA Diamond vagy az ARC-AGI) alapján a legfejlettebb modellek a természettudományokban, matematikában és nyelvészetben már nemcsak a doktori (PhD) szintet érték el, hanem meghaladták a humán zseni kategóriát is.
- Rekurzív önfejlesztés: A fejlesztési ciklusok rohamosan rövidülnek. Ma az olyan élvonalbeli modellek kódbázisának mintegy 60–65%-át már maga a megelőző AI verzió állítja elő. Amint ez az arány eléri a 80–100%-ot, a rendszer bekerül egy exponenciális, önmagát gyorsító fejlődési spirálba – elérve a technológiai szingularitás küszöbét.
- A programozók trónfosztása: A szoftverkódolásban a mesterséges intelligencia mára felülmúlta az emberi teljesítményt, átformálva a szakma jövőjét.
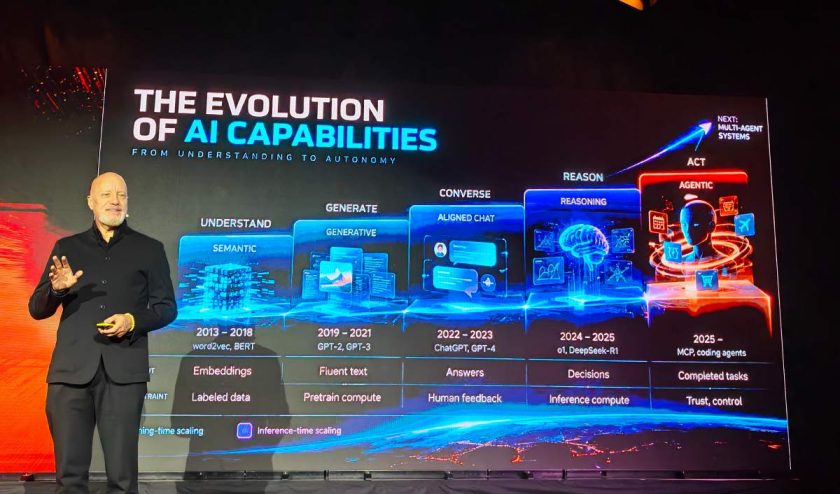
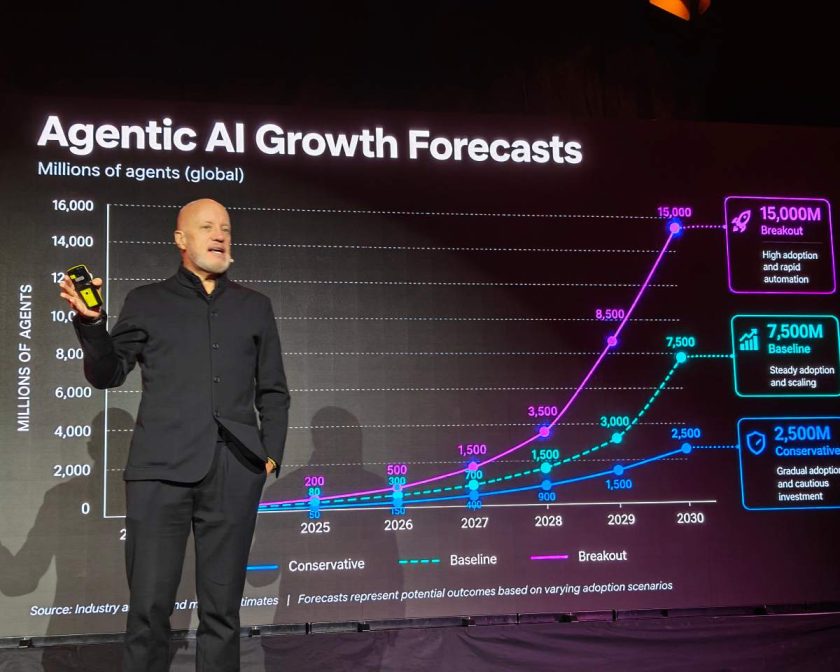
Ennek a fejlődésnek a legfontosabb eredménye az ágensi autonómia (Agency): a történelemben először jött létre olyan technológia, amely képes emberi beavatkozás vagy jóváhagyás nélkül, önálló döntéseket hozva cselekedni a világban. Az előrejelzések szerint 2030-ra több szoftveres ágens fog létezni a Földön, mint ember, 2050-re pedig a globális kereskedelmi és ellátási láncok több mint felét autonóm ágensek fogják irányítani.
2. A bankolás evolúciója és a hagyományos pénzintézetek lemaradása
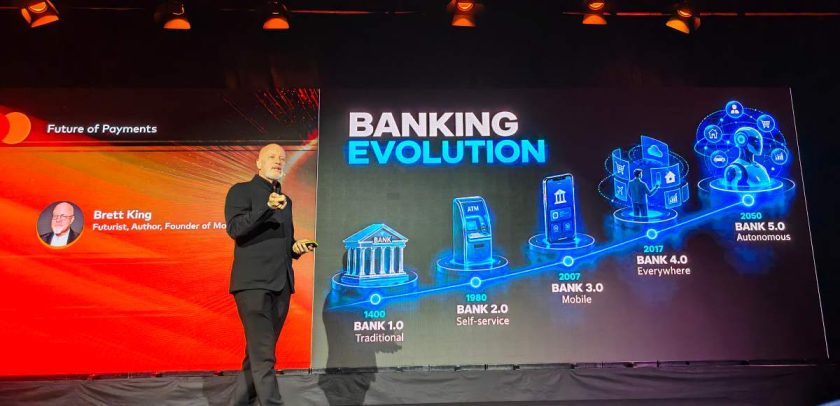
Az új korszak kihívásai világosan látszanak, ha kontextusba helyezzük a banki működési modellek fejlődését:
- Bank 1.0 – Tradíció: A bankok bankjegyeket kezelnek és tárolnak, ügyfélszámlákat vezetnek, személyes kapcsolat a bank és ügyfél között.
- Bank 2.0 – Önkiszolgálás: ATM-ek, telefonos ügyfélszolgálatok, korai internetbank a kiszolgálási költségek csökkentésére.
- Bank 3.0 – Mobilbankolás: Az okostelefonok megjelenésével a banki funkciók közvetlenül zsebbe kerültek; megszűnt a fióki látogatás kényszere.
- Bank 4.0 – Beágyazott pénzügyek (Embedded Banking): Részletfizetési (BNPL) megoldások és tranzakciós modulok beépülése a digitális felületekbe.
- Bank 5.0 – Ágens-alapú autonóm pénzügyek: Teljesen önműködő, kontextusvezérelt tranzakciós ökoszisztémák, ahol a fő szereplők az AI-ágensek.
A hagyományos intézmények és a fintech szektor közötti olló látványosan szétnyílt. A világ 50 leggyorsabban növekvő pénzügyi intézménye kivétel nélkül fintech szereplő. Az elmúlt öt év során a top 20 fintech vállalat ügyfélbázisa 160%-kal bővült, elérve a 4,2 milliárd felhasználót, míg a 20 legnagyobb tradicionális kiskereskedelmi bank mindössze 3 milliárd ügyfelet számlál.
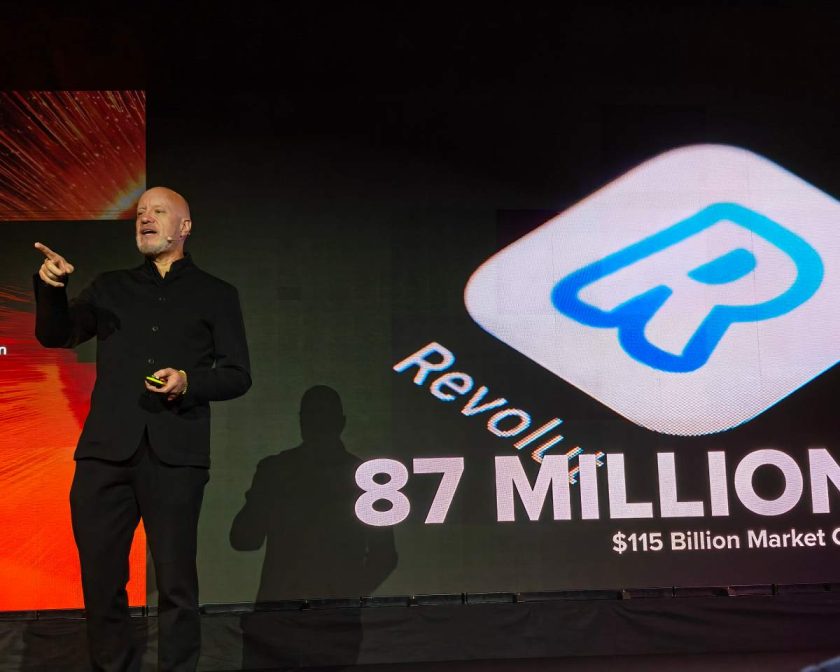
Míg olyan óriások, mint a Deutsche Bank vagy a HSBC kénytelenek leépíteni vagy eladni kiskereskedelmi üzletágaikat a csökkenő ügyfélszám miatt, addig az olyan neobankok, mint a Revolut – amely megközelítőleg 20 naponta egymillió új ügyfelet szerez –, vagy a Latin-Amerikát domináló NuBank digitális léptékben növekednek. A szaúdi Barq neobank pedig mindössze két év alatt 15 millió ügyfelet szerzett és az országból kimenő utalások 70%-át fedi le.
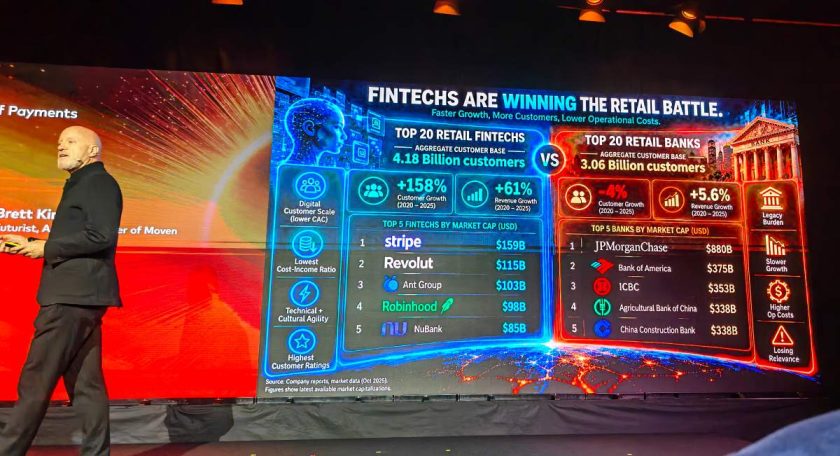
Bár olyan hagyományos óriások, mint a JP Morgan, évente 20 milliárd dollárt fektetnek digitális átállásba és fintech felvásárlásokba, a teljes fiókhálózatukra csupán 2 milliárdot fordítanak – a jövő fókuszpontja tehát náluk is egyértelmű.
3. Pénz a gépeknek: Intelligens infrastruktúra és interfészváltás
A digitális felskálázáshoz az emberi tranzakciókra tervezett rendszerek már nem elegendők:
- Programozható pénz: Havi szinten dollártrilliók mozognak stabilcoinokban, kiegészülve a jegybanki digitális valutákkal (CBDC) és letéti tokenekkel. Ez a fajta pénz géppel olvasható, programozható és internetes sebességgel mozog.
- A pénztárcák hegemóniája: A Z és Alpha generációk körében a csekkfüzet és a hagyományos folyószámla teljesen irrelevánssá vált; mindennapi tranzakcióikat digitális tárcákon (wallet) és tokenizált rendszereken keresztül bonyolítják.
- Alkalmazások alkonya és a személyes AI szerepe: Az applikációk hagyományos gombjai és menüi helyett szemantikai interfészek és generatív válaszok veszik át a helyet. A felhasználó nem banki felületeket keres fel, hanem a saját AI-asszisztensének ad utasítást (pl. ingatlanbefektetési opciók, leggyorsabb külföldi utalás felkutatása vagy likviditási hiány áthidalása kapcsán).
A pénzügyek a termékalapú gondolkodásból (pl. új hitelkártya felajánlása) átlépnek az eredményalapú kiszolgálásba. Például okosszemüvegen keresztül a rendszer a bevásárlás közben észleli a pénzhiányt, és az ügyfél számára legoptimálisabb módon oldja meg az azonnali fizetést anélkül, hogy felesleges banki termékeket értékesítene.
A legkritikusabb stratégiai változás: az ügyféllel való elsődleges pénzügyi kapcsolatot nem a pénzintézet, hanem az egyén személyes mesterséges intelligenciája fogja birtokolni.
4. Ágens-civilizációk és a működési architektúra
Az automatizált világ már most formálódik: a teljesen embermentes, sötétben működő úgynevezett „dark factorykból” Kínában már mintegy 1000 üzemel, miközben az autonóm teherhajók, drónok és önvezető logisztikai láncok elterjedése mindennapossá válik. Ezen rendszerek mögött egy láthatatlan, többszintű architektúra húzódik meg:
- Ágens-civilizációk (Agent Civilizations): Amikor egy feladat merül fel (pl. tőke eljuttatása a legolcsóbb úton), a személyes AI ágensek százait indítja útnak a mikrohálózatban, melyek feltérképezik az opciókat, majd mikromásodpercek alatt visszajelentenek az optimális döntés meghozatala érdekében.
- Külön számlák ágenseknek: A kockázatok elszigetelésére dedikált számlák jönnek létre a szoftveres ágensek számára, jellemzően stabilcoin egyenleggel feltöltve. Az ágensek saját gazdaságot működtetnek: virtuális valutáért számítási kapacitást (GPU-időt) vásárolnak, sőt, akár embereket bérelnek fel olyan fizikai feladatokra, amelyeket nem tudnak elvégezni (mint például egy nehezen értelmezhető captcha megoldása).
- Orkesztrációs réteg (Orchestration Layer): A modern banki működés magja, amely összeköti a külső szemantikai lekérdezéseket kezelő kapcsolattartó ágenseket, a tranzakciós biztonságot szavatoló belső modelleket, valamint a döntéshozatali motorokat.
- Gépi léptékű szabályozás: A humán felügyelet fizikailag képtelen lépést tartani a mikromásodperces AI-tranzakciókkal. A megfelelőség (compliance) ellenőrzését és szabályozását gépi szinten futó felügyeleti ágenseknek kell átvenniük.
5. Túlélési útiterv a pénzintézetek számára
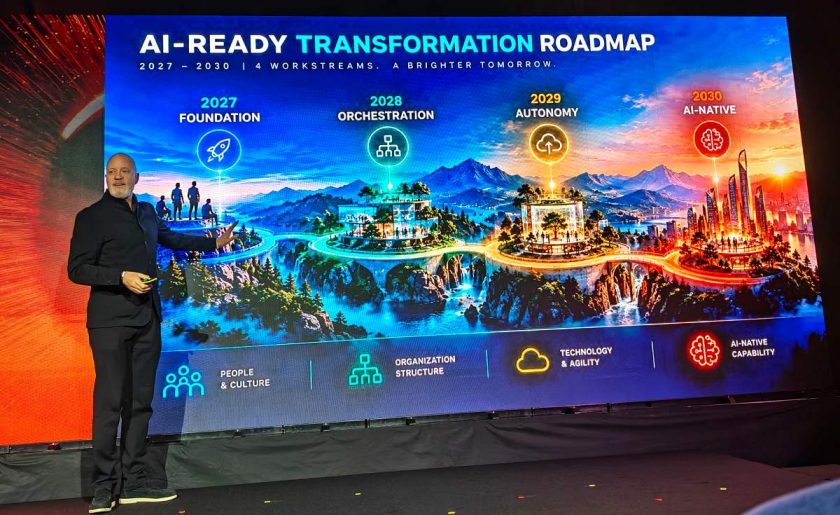
A hagyományos bankok számára a túlélés záloga az alapjaiban újragondolt technológiai és kulturális felkészülés. Brett King háromlépcsős transzformációs menetrendet vázolt fel:
- 2027 – Az alapozás éve: A banki kultúra radikális átalakítása, a vezetők napi szintű AI-használata, adatlaborok felállítása és saját alapmodellek képzése tranzakciókezelésre.
- 2028 – Az orkesztrációs réteg kiépítése: A szervezeti és technológiai rendszerek összekapcsolása, amely lehetővé teszi a részleges pénzügyi autonómia megvalósítását.
- 2030-as évek – AI-natív intézmények felemelkedése: Teljesen autonóm, önmagukat rekurzív módon fejlesztő pénzintézetek és fizetési platformok létrejötte, amelyekkel szemben a statikus, emberi működésre épülő hagyományos bankok képtelenek lesznek versenyezni.
A kérdés már nem az, hogy a mesterséges intelligencia átalakítja-e a bankrendszert, hanem az, hogy a pénzintézetek képesek-e időben felépíteni azokat a rendszereket, amelyekben az első számú ügyfelek már nem emberek, hanem autonóm ágensek lesznek.
Brett King legújabb könyve, a Bank 5.0: The Rise of the Agentic Bank angol nyelven november 19-től érhető el, de már előrendelhető.