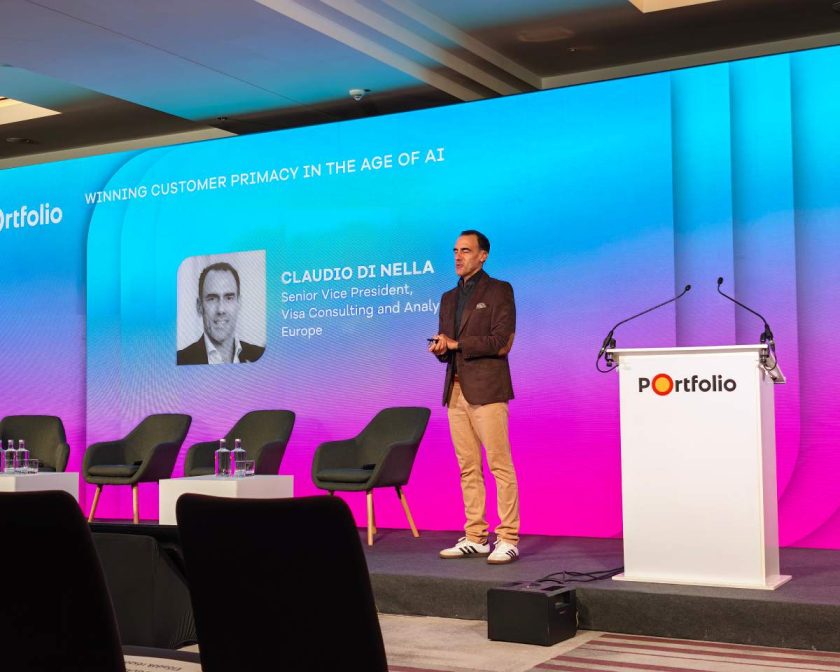
A Portfolio Banking Technology Hungary 2026 konferenciát a Zen.com-tól Maciej Rynarzewski nyitotta meg, a fintech cég stratégiai igazgatója.
A vezető elsőlegesen a Zen.com-ot mutatta be a közönség számára, hiszen új szereplőként aposztrofálják magukat a magyar piacon, a hivatalos kommunikációjuk szerint október 20-án léptek be a magyar piacra hivatalosan is.
A Zen.com elmúlt 6 éve
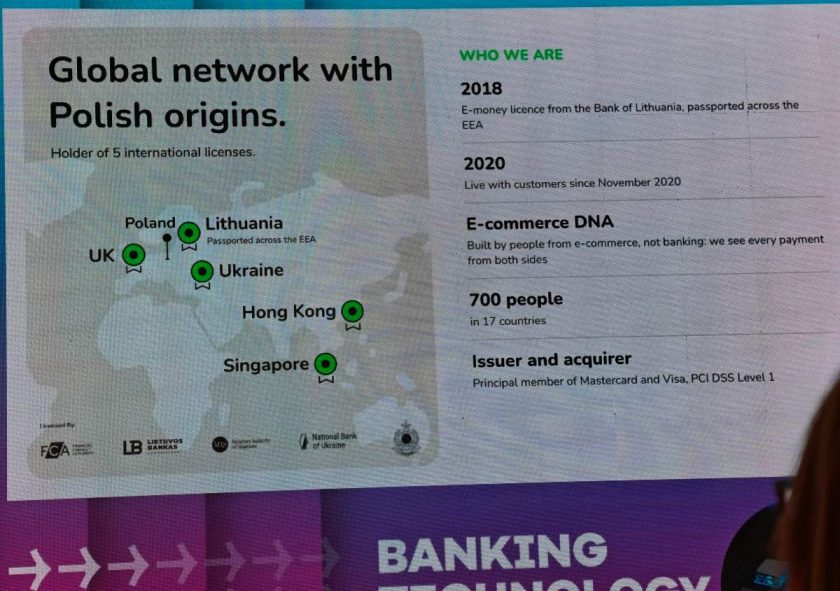
A mintegy hat évvel ezelőtt indult fintech vállalat központja Lengyelországban található, működése azonban globális licencinfrastruktúrára épül. Rendelkezik litvániai e-pénz kibocsátói (EMI) engedéllyel – amely biztosítja a szolgáltatások uniós szintű útlevelét –, valamint helyi licencekkel az Egyesült Királyságban, Szingapúrban és Hongkongban, továbbá egy ukrajnai bank felvásárlásával is bővítette jelenlétét. A cég jelenleg 17 országban körülbelül 700 munkatársat foglalkoztat, és a Mastercard kiemelt (Principal) tagja.
Az európai fintech központnak számító Litvániában a ZEN árbevétel tekintetében az első számú e-pénz intézménnyé vált a mintegy 260 regisztrált fintech cég között. A kártyás tranzakciós volumene a tavalyi 1,3 milliárd euróról a tervek szerint idén átlépi a 2 milliárd eurót. Ügyfélbázisát jelenleg több mint 1,5 millió lakossági felhasználó és 50 000 vállalkozás alkotja; fő piacai Lengyelország, Ukrajna és Románia mellett egyre nagyobb növekedést mutat Németországban és Spanyolországban is.
Márkafilozófia és a lakossági pillérek
A cég logója – a zen kalligráfiából ismert kör, az Ensō – a tökéletességre való folyamatos törekvést szimbolizálja. A pénzügyek terén ezt olcsóbb, biztonságosabb, gyorsabb és kényelmesebb megoldások biztosításaként határozzák meg. A lakossági termékkínálat három alappillérre épül:
-
Pay better (Fizess jobban): Többdevizás számlavezetés, versenyképes átváltási árfolyamok és letisztult mobilapplikáció. A digitális fizetések mellett kiemelt figyelmet fordítanak a készpénzbefizetésre és -felvételre is, amely a piaci trendek ellenére növekvő igényt mutat a felhasználók körében.
-
Get more (Kapj többet): Kiterjedt gamifikációs rendszer (küldetések, kihívások), valamint azonnali pénzvisszafizetés (instant cashback) és dedikált ajánlatok.
-
Worry less (Aggódj kevesebbet): Vásárlás utáni védelem, kiterjesztett garancia és eszközbiztosítás, valamint egyszerűsített chargeback (visszterhelési) folyamatok.
A vállalat a lakossági ügyfelek mellett határokon átnyúló e-kereskedelmi vállalkozásokat is kiszolgál. A kereskedők számára több mint 40 különböző fizetési módot, dinamikus devizaváltást, gyors kifizetéseket, kártyakibocsátást és 35-nél több pénznemet kezelő üzleti számlát kínál.
A modell lényege egy ökoszisztéma-lendkerék: a ZEN platformján keresztül a kereskedők közvetlenül elérik az 1,5 milliós lakossági vásárlóbázist, míg a fogyasztók a partnereknél elérhető kedvezmények és zökkenőmentes fizetési élmény révén kapcsolódnak be az ökoszisztémába.
A Zen.com Magyarországon
Magyarország a Zen.com Top 10 országában van az aktív felhasználók számát nézve, annak ellenére, hogy semmilyen marketing tevékenységet nem folytattak korábban. Teljesen organikusan érkeztek a piacra és a felhasználóik 60%-a használ devizaváltást a Zen.com-on belül (nemzetközi trend: 50%).
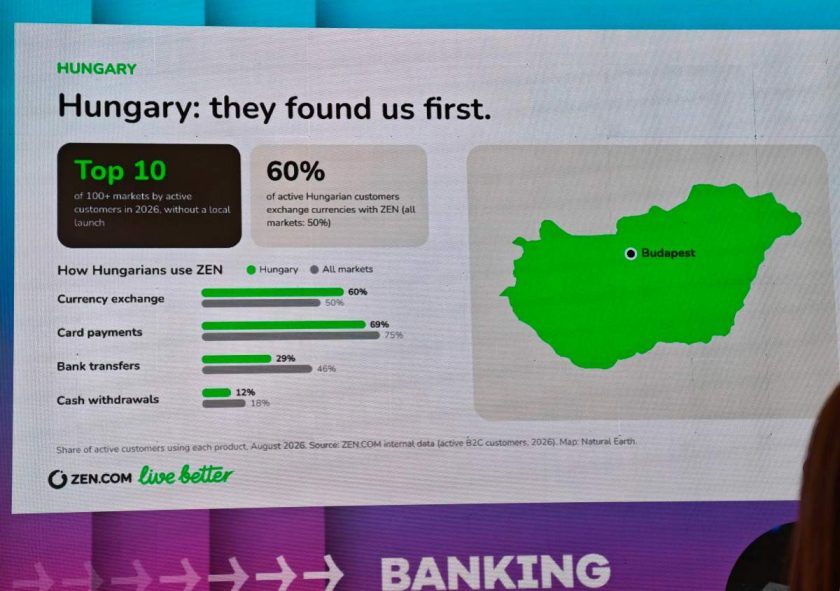
A magyar ügyfelek használati szokásai több ponton élesen eltérnek a globális átlagtól:
-
Valutaváltás: A magyar aktív felhasználók 60%-a végez devizaváltást a platformon, ami felülmúlja a többi piac 50%-os átlagát.
-
Kártyás fizetések: A kártyás vásárlások terén a magyar arány (69%) némileg elmarad az a többi ország 75%-os átlagtól.
-
Banki átutalások: A hazai felhasználók körében mindössze 29% utal, míg más piacokon ez az arány 46%.
-
Készpénzfelvétel: A készpénzfelvételi arány Magyarországon 12%, ami alacsonyabb a nemzetközi 18%-os szintnél.
A cég három konkrét célcsoport kiszolgálására helyezi a hangsúlyt:
-
Idegen devizában költő magánszemélyek: Külföldi online vásárlásokhoz, utazásokhoz és határon átnyúló munkavégzéshez kínálnak megoldást. Kifejezett céljuk, hogy „második kártyaként” jelenjenek meg a felhasználó meglévő bankja mellett, nem pedig a hagyományos bankszámla leváltójaként.
-
Külföldre értékesítő magyar kereskedők: Nemzetközi és helyi fizetési módok elfogadása (acquiring), többdevizás elszámolás és kifizetések.
-
Partneri együttműködések: Hazai vállalatok, webshopok, piacterek és befektetési platformok kiszolgálása fizetési infrastruktúrával, kifizetésekkel vagy dedikált kártyakibocsátással a saját ügyfélkörük számára.
A stratégia részeként a határokat is kijelölték: a cég nem nyújt hiteleket, nem versenyez a betéti kamatokért, és nem várja el a felhasználóktól, hogy bankot váltsanak.