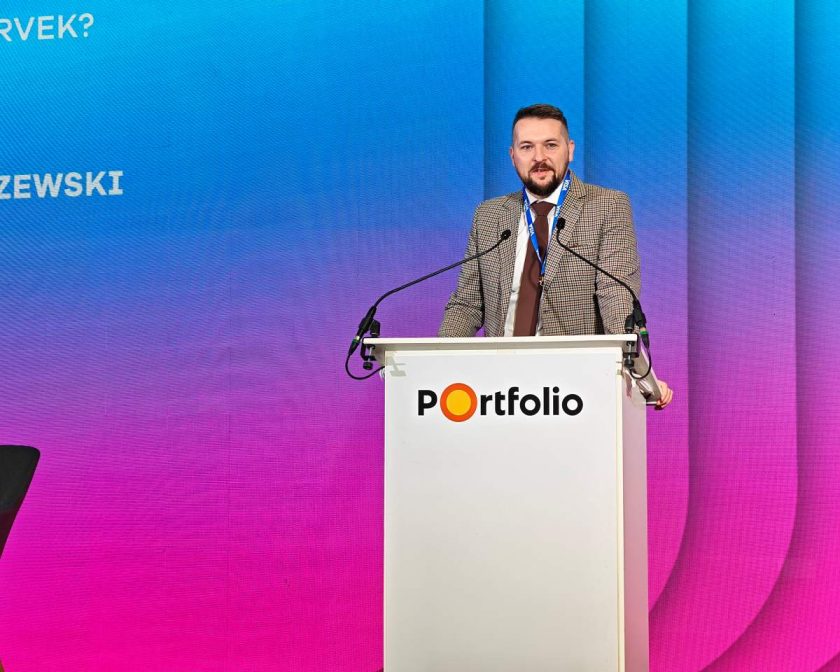
A Visa egyik vezetője, Claudio Di Nella a Portfolio Banking Technology 2026-on beszélt arról, hogyan alakítják át az AI Agentek és a fintechek teljes egészében a jövőben a bankok működését és a felhasználók hozzáállását a bankokhoz.
A generatív mesterséges intelligencia (GenAI) széles körű elterjedése alapjaiban alakítja át a meglévő üzleti modelleket, és napjaink leginkább transzformatív technológiájaként forradalmasítja az ügyfélélményt, valamint a banki kapcsolatokat. A Visa vezetőjének budapesti beszédéből kiderül, hogy a bankszektor miként tér át a statikus kiszolgálásról egy dinamikus, mesterséges intelligencia által vezérelt proaktív modellre.
A fizetés mint az ügyfél-elköteleződés sarokköve
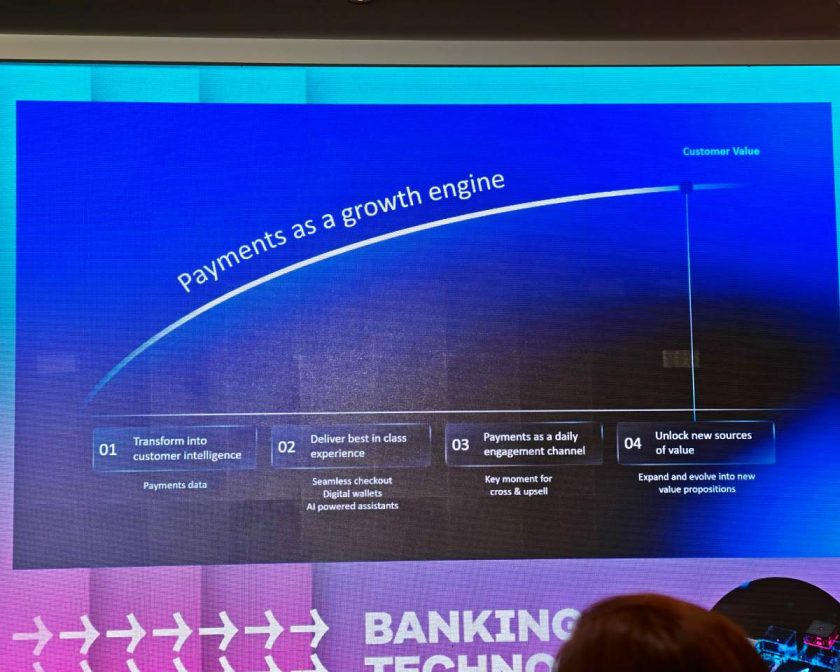
A digitális korszakot megelőzően a fizetési rendszerek elsősorban a skálázhatóságra és a hatékonyságra fókuszáló, háttérirodai (back-office) költségközpontokként működtek. Mára a fizetés az ügyfél-elköteleződés legfőbb mozgatórugójává vált, amely a személyre szabás üzemanyagaként szolgál.
A felhasználói szokások drasztikusan megváltoztak a digitális érában:
-
Az ügyfelek jellemzően mindössze havonta egy- két, vagy néhány alkalommal nyitják meg a banki alkalmazásukat, leginkább a fizetésük megérkezésének ellenőrzése vagy a számlák befizetése céljából.
-
Ezzel szemben Magyarországon egy átlagos fogyasztó havonta legalább 24 alkalommal használja valamilyen digitális fizetési azonosítóját.
-
Minden tranzakció egy határozott szándék kifejezése; egy 10 000 eurós kerékpár megvásárlása például egyértelműen és erőteljesen jelzi a kerékpározás iránti érdeklődést.
-
Ezek a fizetési szignálok mélyebb kontextust is hordoznak: a vásárlás napszaka, a hónapon belüli időzítés, a földrajzi hely, a kereskedelmi kategória és a használt eszköz mind hozzájárulnak a fogyasztók valódi igényeinek megértéséhez.
Új fogyasztói elvárások és a fintech térnyerése
A mesterséges intelligencia nemcsak a pénzintézetek lehetőségeit tágítja ki, hanem a fogyasztói elvárásokat is jelentősen átformálja. Mivel a mindennapok szinte minden aspektusát algoritmusok szabják személyre, a felhasználók a pénzügyi szolgáltatások terén is elvárják ezt a szintű testreszabhatóságot.
-
A McKinsey adatai szerint a felhasználók 64%-a megbízna a saját bankjában, ha az mesterséges intelligenciára épülő tanácsadást nyújtana.
-
A Visa belső kutatásai rávilágítottak, hogy a fogyasztók 80-84%-a akár pénzintézetet is váltana, ha egy másik szolgáltató releváns, személyre szabott és értékes MI-alapú pénzügyi tanácsokat kínálna.
-
Az emberek 76%-a már ma is elvárja az algoritmikus kurációt, és ez a szám tovább fog növekedni, ahogy a Z generáció válik az elsődleges és legaktívabb gazdasági réteggé.
Az európai piacon a fogyasztók már most elkezdték a gyakorlatban is kifejezni ezeket az igényeket:
-
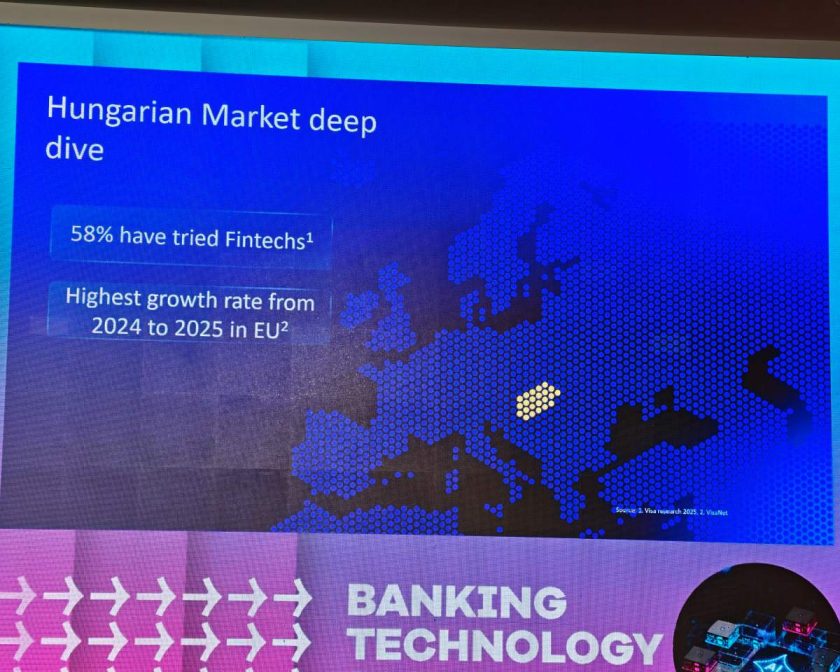
A hagyományos bankokból egyre több tranzakció áramlik a fintech cégekhez és a neobankokhoz, ami a fejlett nyugati piacokon 26%-os, míg Kelet-Közép-Európában közel 40%-os éves növekedést eredményezett.
-
Magyarországon ez a növekedés kimagasló volt: 2024 és 2025 között 149%-os ugrást tapasztaltak, és az online költések (Card Not Present tranzakciók) 21%-a már a neobankok feltöltésére és szolgáltatásaira irányult.
-
A fintech vállalatok a célzott értékesítés és a mélyebb ügyfélkapcsolatok kialakítása után a teljes banki kapcsolat megszerzésére törekszenek; a Revolut például fizikai jelenlétet épít ki Franciaországban, Németországban és Spanyolországban, valamint hitelek és jelzálogok folyósítására is készül.
Súrlódásmentes ügyfélélmény proaktív bankolással
A bankolás jövője többé nem arra a statikus modellre épül, ahol az ügyfelek csupán a fizetésüket fogadják és biztonságban tudják a pénzüket. A bankoknak egy dinamikus szerepet kell felvenniük, ahol megértik az ügyfelet, előrevetítik a szükségleteit, és azonnali, releváns tanácsokkal látják el. A mesterséges intelligencia ágensek képesek arra, hogy a korábban passzív felhasználókat aktív pénzügyi optimalizálókká alakítsák.
A gyakorlatban az intelligencia műveletesítése a teljesen súrlódásmentes és háttérben meghúzódó szolgáltatásokat jelenti:
-
Ha egy ügyfél külföldi, például egyesült államokbeli utazása során bankkártya-visszaélés áldozatává válik, a hagyományos, stresszes kártyaletiltás helyett a banki alkalmazás azonnal, automatikusan ki tud bocsátani egy új digitális azonosítót, amellyel a felhasználó fennakadások nélkül folytathatja az utazását.
-
A társalgási felületek (conversational interfaces) jelentősen leegyszerűsítik az interakciókat, ami az európai demográfiai adottságok mellett kiemelten fontos, mivel elrejti a bonyolult menürendszereket és űrlapokat az idősebb generációk elől.
-
Az MI-alapú rendszerek a fogyasztói szokásokból tanulva átveszik az irányítást a mindennapi teendők felett, legyen szó a bevételek automatikus kategorizálásáról, az olcsóbb előfizetések felkutatásáról (Personal Finance Management 2.0), vagy a csalások csendes, háttérben történő megelőzéséről.