A digitális bankolás térnyerésével könnyű abba a hibába esni, hogy a pénzügyi szektor jelenlegi átalakulását egy egyszerű Dávid és Góliát küzdelemként keretezzük, ahol az agilis neobankok (mint a Revolut vagy au N26) éppen legyőzik a lomha, hagyományos hitelintézeteket. A valóság azonban ennél sokkal árnyaltabb. A piaci szereplők tapasztalatai alapján a fintechek és az inkumbens bankok viszonya sokkal inkább egy egymást formáló ökoszisztéma, mintsem egy zéróösszegű játék.
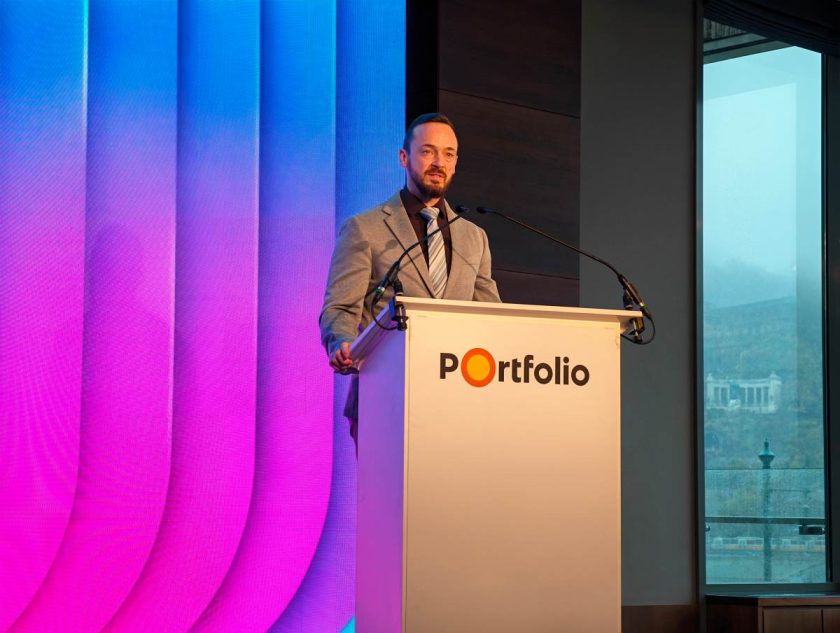
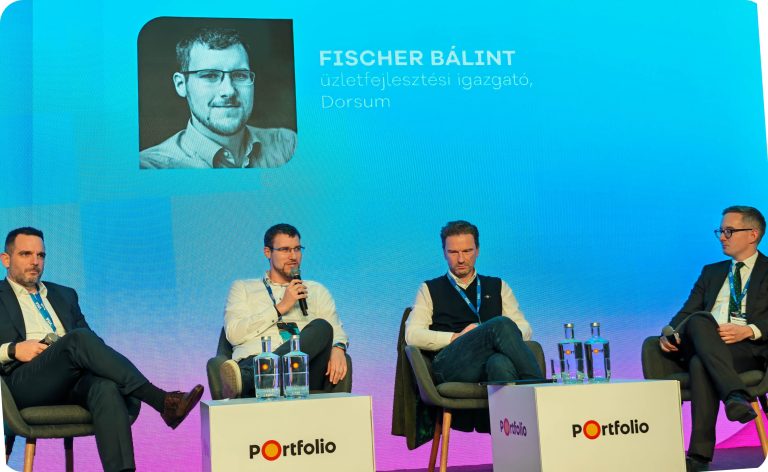
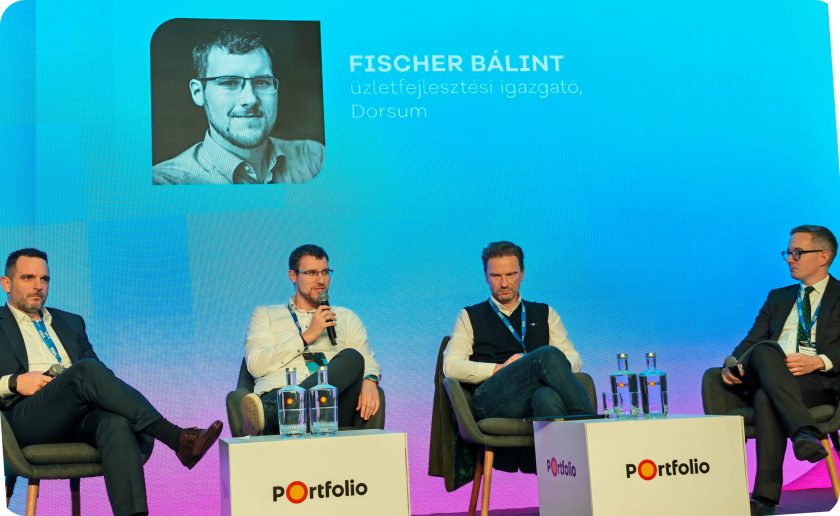
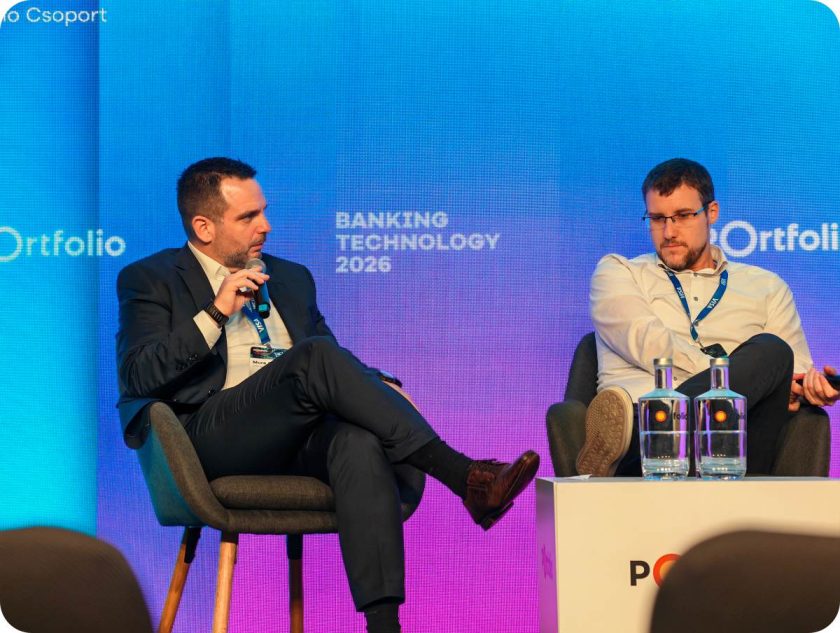
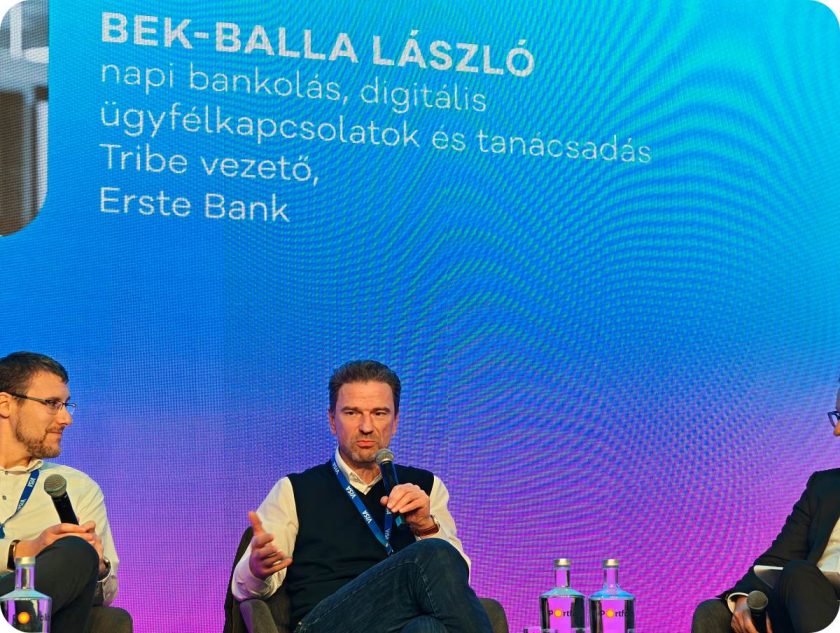
A Portfolio Banking Technology 2026 rendezvényén “Digitális UX és fintech sebesség – Hogyan lehet talpon maradni az élesedő fintech versenyben? ,, című kerekasztal beszélgetésen Bek-Balla László (napi bankolás, digitális ügyfélkapcsolatok és tanácsadás Tribe vezető, Erste Bank) Fischer Bálint (üzletfejlesztési igazgató, Dorsum) és Mura József (vezérigazgató helyettes, CIO, OTP Banka Montenegro) beszélgetett Baranyi Márton (projektvezető, Portfolio Csoport) moderálásában.
A fintechek láthatatlan ereje: B2B fókusz a háttérben
Bár a lakossági fókuszú (B2C) neobankok kapják a legnagyobb médianyilvánosságot, a fintech szektor több mint 90 százaléka valójában üzleti (B2B) szolgáltatásokat nyújt. Ezek a cégek nem a hagyományos bankok ellen harcolnak, hanem technológiai megoldásaikkal éppen a nagy hitelintézetek digitalizációs törekvéseit segítik. A piac letisztulásával egyértelművé vált: akik a B2C szegmensben nem tudtak áttörést elérni, sikeresen pozicionálták át magukat a háttérrendszerek és banki szoftverek piacára.
Az „ingyenesség” mítosza és a Time-to-Market verseny
A digitális bankok egyik legbriliánsabb marketingfogása az ingyenesség illúziója. Az előfizetéses (subscription-based) modell bevezetésével elérték, hogy a felhasználók fejében a neobank egyet jelentsen az olcsósággal. Ha azonban egy ügyfél elsődleges bankszámlaként, teljes funkcionalitással szeretné használni ezeket az applikációkat, a valós költségek gyakran meghaladják egy jól megválasztott hazai számlacsomag díjait.
A valódi verseny nem is az árazásban, hanem az ügyfélélményben (UX/CX) és a Time-to-Market mutatóban, vagyis a piacra lépési sebességben rejlik. Amíg egy hagyományos banknál hónapokat vehet igénybe egy új, ügyfélbarát funkció lefejlesztése és engedélyeztetése, a neobankok hetek alatt reagálnak a trendekre.
Régiós kihívások és a balkáni piac ébredése
A közép-kelet-európai régióban, különösen a balkáni térségben (például Montenegróban) a bankszektor digitalizációs fejlettsége még jócskán elmarad a magyarországi vagy nyugat-európai szinttől. Az uniós csatlakozás küszöbén álló országokban a külföldi neobankok belépése radikális változásokat hozhat. A helyi piacismerettel rendelkező bankok – mint amilyen az OTP helyi leányvállalata is – jelenleg védekező stratégiával és a háttérrendszerek rohamtempójú fejlesztésével készülnek arra, hogy megtartsák ügyfélbázisukat a nemzetközi kihívókkal szemben.
A hagyományos bankok behozhatatlan előnyei
A neobankok gyorsasága ellenére az inkumbens bankok olyan fegyverténnyel rendelkeznek, amelyet a digitális kihívók egyelőre nem tudnak lemásolni:
-
Mély lokalizáció és bizalom: A hazai szabályozói környezetbe ágyazott működés, az Országos Betétbiztosítási Alap (OBA) garanciája és a fizikai elérhetőség komoly bizalmi faktort jelent a felhasználók számára.
-
Komplex hitelezés: Az egyszerű folyószámla-nyitáson és devizaváltáson túl a komolyabb marzzsal kecsegtető termékek – mint a jelzáloghitelezés vagy a kiterjedt vállalati/KKV finanszírozás – továbbra is a hagyományos bankok felségterületei. A jövő piaca a komplex pénzügyi igények kiszolgálásánál fog eldőlni.
Legacy rendszerek és a Z-generáció elvárásai
A hagyományos bankok legnagyobb kerékkötői az elavult, évtizedes múltra visszatekintő alaprendszerek (legacy IT). Az elmúlt tíz év a felületek, a „frontend” szépítéséről szólt, mára azonban a háttérrendszerek cseréje megkerülhetetlenné vált – hiába jelent ez csillagászati költségeket és óriási operatív kockázatot. Lépniük viszont muszáj, hiszen a felnövekvő, 14-18 éves generáció számára a bankfiók már értelmezhetetlen fogalom; ők kizárólag applikációkban és azonnali digitális ökoszisztémákban hajlandóak pénzügyeket intézni.
A következő évtized fókuszában már nem csupán a mobilalkalmazások csiszolása áll, hanem a mesterséges intelligencia (AI) mélyintegrációja. Azok a bankok, amelyek képesek lesznek az adatbiztonsági szempontok betartása mellett AI-alapú, automatizált vagyonkezelési és hitelezési termékeket a piacra dobni, behozhatják technológiai hátrányukat, és új szintre emelhetik a digitális pénzügyi szolgáltatásokat.