Az elmúlt tíz évben a fintech szektor hatalmasat változott. A disruptív, lakossági ügyfelekre vadászó neobankok helyett ma már a compliance, a licencelés és a B2B fókuszú, bankokat kiszolgáló technológiai cégek uralják a piacot. Ács Zoltán, a Magyar Fintech Szövetség elnöke a KPMG Hungary rendezvényén vázolta fel a hazai és nemzetközi ökoszisztéma jövőjét.
A KPMG Hungary LinkedIn Live eseményén – amelynek központi témája a magyar kriptoszabályozás és az első hazai MiCA engedély megszerzése volt – Ács Zoltán, a Magyar Fintech Szövetség elnöke tartott átfogó előadást a régiós és hazai fintech piac evolúciójáról. Prezentációjából egyértelműen kiderült: a fintech iparág felnőtt, megkomolyodott, és ezzel párhuzamosan a belépési küszöb is drasztikusan megemelkedett.
Amikor a Szilícium-völgy Magyarországra figyel
Az előadás egy meglepő történettel indult: nemrég egy dubaji székhelyű kripto neobank mexikói országigazgatója járt a Magyar Fintech Szövetség irodájában. A megbeszélés során kiderült, hogy a Szilícium-völgyben jelenleg kiemelt figyelemmel kísérik a magyar gazdasági modellt, különös tekintettel a Trump utáni időszakra való felkészülésre, és aktívan érdeklődnek a magyarországi engedélyeztetési (licenc) lehetőségek iránt.
„Tíz évvel ezelőtt egy ilyen beszélgetés nem történhetett volna meg” – emelte ki Ács Zoltán, hozzátéve, hogy a hazai piac mára sokkal nemzetközibbé vált.
A hívószavak változása: Diszrupció helyett Kooperáció
Ha visszatekintünk egy évtizeddel ezelőttre, a fintech konferenciák a diszrupcióról, a challenger bankokról és a hagyományos bankolás végéről szóltak. Mindenki Bill Gates-t idézte:
„bankolásra mindig szükség lesz, bankokra meg nem”.
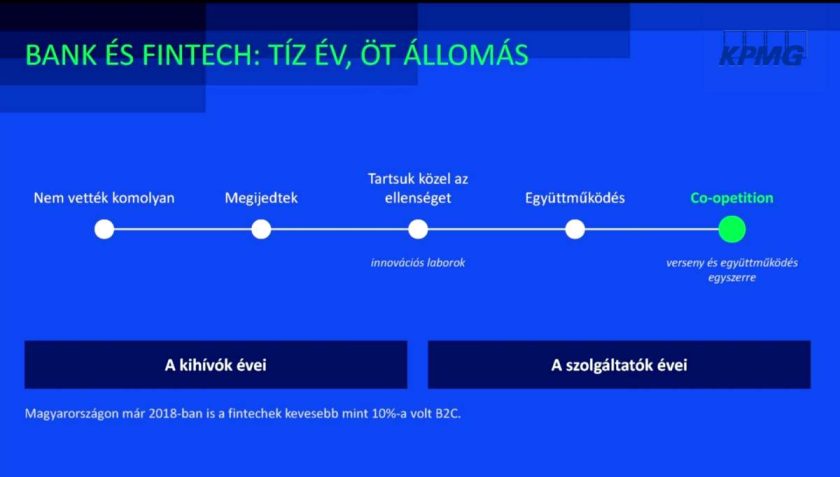
A valóság azonban mást mutat. A bankszektor köszöni szépen, jól van, a hagyományos bankok mérlegei és papírjai erősek. A mai iparági hívószavak már teljesen mások: licenc, compliance, B2B, Banking as a Service (BaaS), AI ágensek és a „co-petition” (a verseny és a kooperáció keveréke). A fintech cégek és a hagyományos bankok ma már nem feltétlenül ellenségek, hanem egymásra utalt partnerek.
Bezárult a lakossági neobankok időablaka
A legfontosabb piaci átrendeződés, hogy a nulláról felépített, lakossági (B2C) neobankok kora lejárt. „Egyszerűen nem állnak fenn azok a körülmények, ami miatt a nullából el tud indulni egy lakossági neobank Európában” – magyarázta a szakember. A szigorú szabályozások és a masszív megfelelési (compliance) elvárások miatt az indulási költségek és akadályok leküzdhetetlenné váltak az új belépők számára.
A korábbi évek éltanulói három utat jártak be:
-
Globális bankká váltak: A Revolut vagy a Nubank mára hatalmas, új üzleti modellel működő, gigantikus globális bankokká nőttek.
-
Technológiai szolgáltatóvá (B2B) alakultak: A brit Starling Bank például letett az európai uniós licencről, és inkább a saját fejlesztésű „Engine by Starling” core banki rendszerét értékesíti más pénzintézeteknek.
-
Inkumbens bankok indítanak neobankot: A meglévő nagybankok saját digitális leánybankokat hoznak létre (pl. a román Bank of Transylvania a Salt Bankot, amely hónapok alatt 700 ezer ügyfelet szerzett), átmentve magukat a digitális jövőbe.
Hasít a magyar fintech szektor
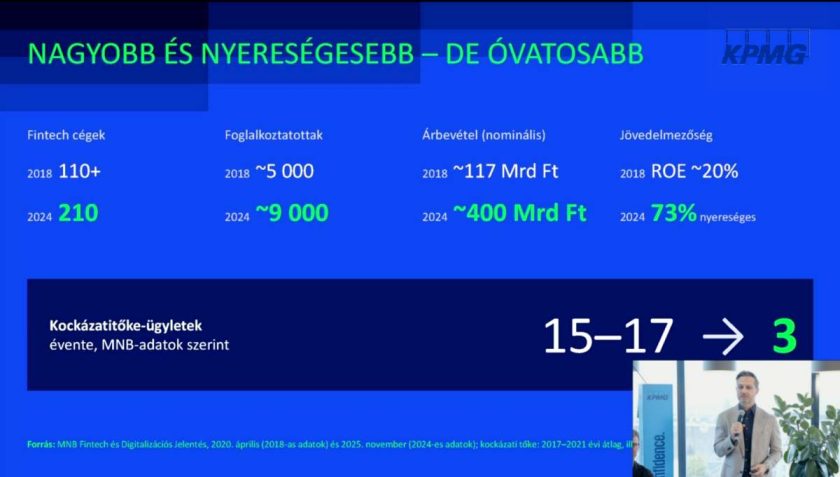
A Magyar Nemzeti Bank adatai alapján a hazai ökoszisztéma is jelentős fejlődésen ment keresztül. Míg 2019-20-ban 110 körüli fintech céget tartottak nyilván, ma ez a szám 210-nél jár. A szektorban dolgozók száma 5000-ről 9000-re nőtt, az árbevétel duplázódott, és a cégek – amelyek zöme magas hozzáadott értékű B2B szolgáltatásokat fejleszt – kimondottan nyereségesek.
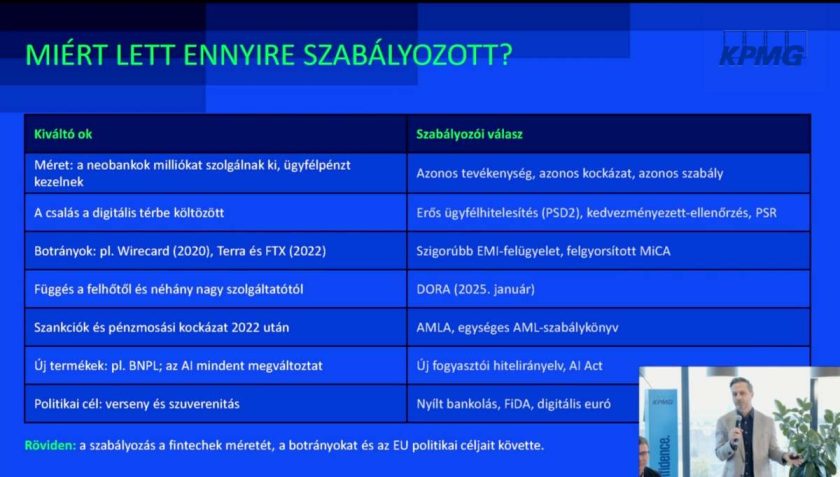
A siker kulcsa a jövőben a „compliance by design”, azaz a szabályozói megfelelés beépítése már a termékfejlesztés legelső fázisába. Ács Zoltán kiemelte: „terméket felépíteni többen tudnak, de compliance terméket azt már sokkal kevesebben”. Ezen a téren a Magyar Nemzeti Bank kifejezetten jól teljesít, hiszen a régiós versenytársakhoz képest konzultatív, támogató megközelítést alkalmaz a piaci szereplőkkel.
Így áll ma a hazai pénzügyi szektor a digitalizációban
Mi a jövő?
A jövő egyértelműen az infrastruktúra-szolgáltatóké és a beépített pénzügyeké (embedded finance). A felhasználók a jövőben egyre ritkábban fognak dedikált banki applikációkat megnyitni; a pénzügyi tranzakciók, fizetések és hitelezések észrevétlenül simulnak majd bele a mindennapi szoftvereinkbe – például közvetlenül egy Messenger üzenetváltásba. A bankolás egyre inkább modulárissá válik, a fintechek pedig az ehhez szükséges technológiai építőkockákat fogják szállítani a globális piacra.