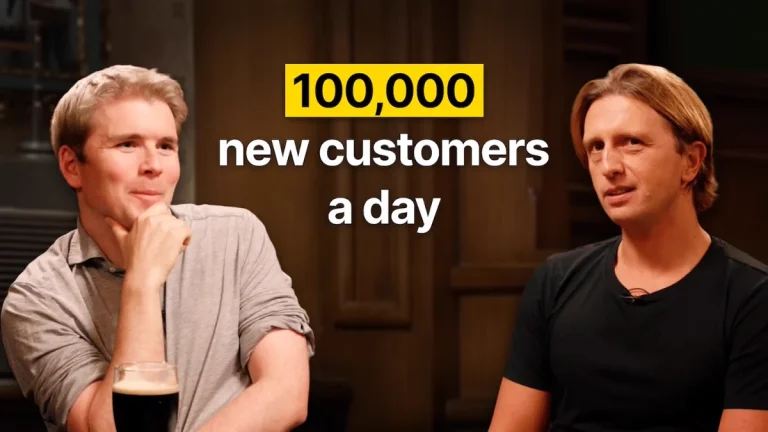
A Revolut társalapítója és jelenlegi vezérigazgatója, Nik Storonsky beszélgetett a Cheeky Pint podcastban John Collisonnal (a Stripe társalapítója). Egy-egy sör mellett társalogtak és egy órás betekintést lehetett nyerni abba, hogyan lett pénztermelő gépezet a Revolut, miben más a modellje a bankokénál és hogyan készül az amerikai piacra a vállalat.
Az első 7 év: Nulla marketing, kőkemény termékfókusz
A Revolut ma már napi 100 ezer új ügyfelet regisztrál, de Storonsky elmondása szerint az induláskor egyáltalán nem a gyors skálázódás volt a cél. Az első hét évben tisztán organikus növekedésre és a szájhagyományra támaszkodtak.
A siker kulcsa az első termék volt: a többdevizás kártya nulla devizaváltási (FX) díjjal. Storonsky rávilágított, hogy a hagyományos banki termékek többsége egyszerűen rossz. A Revolut stratégiája nem feltétlenül az innovációból állt, hanem abból, hogy kiválasztottak egy meglévő, de borzalmasan működő banki szolgáltatást, és sokkal jobbra – és olcsóbbra – építették meg. A második nagy áttörést a céges számlák (Revolut Business) jelentették, ahová jelenleg is napi 1500 új üzleti ügyfél érkezik, és ennek csupán 30%-a köthető fizetett hirdetéshez.
Így dől el, milyen új funkciókat kapunk
A Revolut egy rendkívül szigorú és adatvezérelt „New Bets” (új fogadások) rendszert használ a termékfejlesztésre:
- Validáció: Bárki bedobhat egy ötletet, amit először pénzügyi (unit economics) és józan ész alapján vizsgálnak meg.
- Fejlesztés: Egy kis, 10 fős, dedikált csapat 9-18 hónap alatt építi meg a terméket.
- Tesztelés és skálázás: A funkciót először egy tesztpiacon (például Írországban) vezetik be. A bevezetés utáni 1., 2., 3. és 12. hónapban szigorúan összehasonlítják a teljesítményt a korábbi fejlesztésekkel.
- A döntés: A felső 25%-ba tartozó funkciók extra erőforrást és nagyobb csapatot kapnak. Az alsó 25%-ot kíméletlenül leállítják (kivéve, ha az ügyfeleknek kárt okozna a kivezetés, ilyenkor csak fenntartják, de nem fejlesztik tovább).
A keresztértékesítés (cross-sell) ma már teljesen automatizált. Gépi tanulás és nyelvi modellek (LLM) figyelik a tranzakciókat: ha például valaki leszáll Írországban és elkezdi használni a kártyáját, a rendszer azonnal felajánl neki egy Revolut eSIM-et.
Előfizetések (Ultra) vs. Hagyományos hitelezés
Érdekes aszimmetria a Revolut és a hagyományos bankok között, hogy a neobank bevételeinek nagy része nem a hitelezésből (kamatmarzsból) származik. Ennek történelmi oka van: Európában szigorúak a hitelezési szabályok és alacsonyak a bankkártyás jutalékok (interchange fee), így a Revolut rákényszerült, hogy a tranzakciós és előfizetéses modelljét tegye nyereségessé.
Storonsky ma már jobban is szereti ezt a modellt. A hitelezést túlságosan ciklikusnak tartja: „Olyan, mintha opciókat adnál el. 10 évig gyűjtöd a prémiumot, a 11. évben pedig elveszíted az egészet egy válság miatt.” Ezzel szemben a szoftveres előfizetések (mint a havi 50 eurós Ultra csomag, amiben maga a CEO is kételkedett eleinte, de hatalmas siker lett) stabil, kiszámítható bevételt hoznak, és a befektetők is sokkal magasabb (tech) szorzókkal értékelik ezt a modellt, mint a hagyományos banki működést.
Amerikai terjeszkedés és a 2028-as IPO
A Revolut már megszerezte a feltételes engedélyt az amerikai szabályozótól (OCC), és a tervek szerint a jövő évben teljes erővel belépnek az amerikai piacra. Ott a stratégia teljesen más lesz: a hitelkártyákra építenek, és nyíltan a prémium szegmens, az Amex Platinum és a Chase Sapphire ügyfeleit veszik célba. A versenyelőnyüket a jobb kedvezményekben és a komplexebb ökoszisztémában (kripto, részvénykereskedés) látják.
Emellett Storonsky megerősítette, hogy dolgoznak egy saját euró stablecoin bevezetésén is, mivel jelenleg nincs hiteles euró-alapú alternatíva a piacon.
Ami a tőzsdére lépést illeti: a cég 2028-at tűzte ki célul az IPO-ra (feltéve, hogy a piaci körülmények megfelelőek lesznek). Bár a Revolut már most is hatalmas profitot termel, az amerikai és egyéb hitelvezérelt piacok sikeres elindítása még hátravan a tőzsdei debütálás előtt.
MI mindennel és a neobank jövője
Az AI már most is mindenhol ott van a cégen belül: az ügyfélszolgálattól kezdve a fordításon át a programozásig, és jelenleg egy „end-to-end MI alkalmazott” létrehozásán is dolgoznak. Storonsky szerint a technológia hamarosan drasztikusan lecsökkentheti a csapatok méretét (akár 1-2 főre egy teljes termék esetében), de a belső vállalati struktúrák átalakítása még időt vesz igénybe.
A vezérigazgató, aki idejének 95%-át a belső folyamatok és termékek ellenőrzésével tölti (negyedéves, kőkemény KPI-alapú teljesítményértékeléssel, ami még a jogászokra is kiterjed), közben egy saját AI-vezérelt kockázati tőkealapot is futtat. Ez a modell a startupok adatait elemezve választja ki a legjobb célpontokat, akiknek befektetés gyanánt átadják a Revolut növekedési és toborzási forgatókönyveit.
A teljes podcast itt nézhető vissza: