A pénzügyi függetlenség és a korai nyugdíj (FIRE – Financial Independence, Retire Early) mozgalma az elmúlt években a tengerentúli blogok világából a hazai köztudatba is megérkezett. Bár a koncepció első hallásra sokaknak elérhetetlen tündérmesének tűnhet a magyar fizetések mellett, a tapasztalat azt mutatja: a módszeres tőkefelhalmozás, a kamatos kamat ereje és a hazai adókedvezmények kihasználása egyre több tudatos befektető számára teszi elérhetővé a valódi döntési szabadságot.
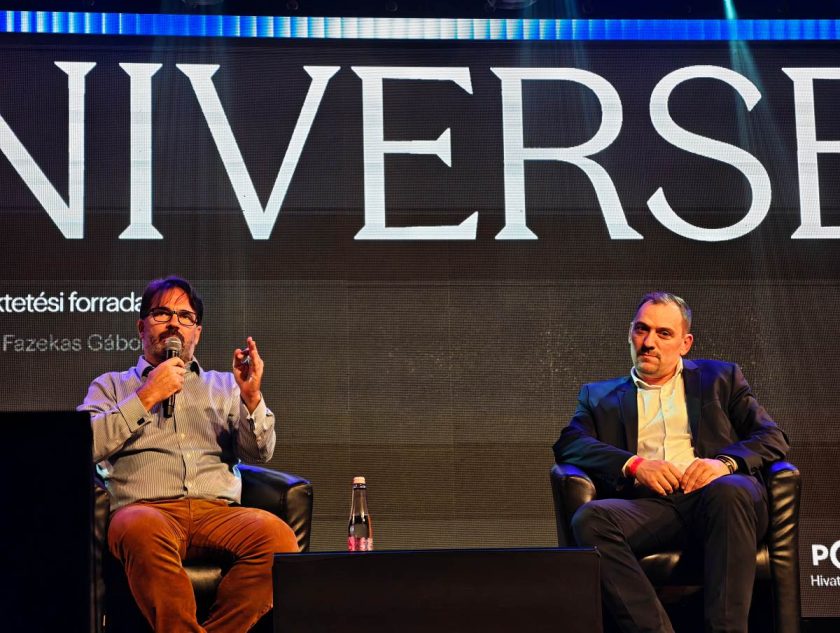
Egy nemrégiben tartott kerekasztal-beszélgetésen három merőben eltérő hátterű, mégis azonos szemléletű szereplő – Bognár Balázs, aki 12 éve kizárólag tőzsdei hozamaiból él; Balogh Petya angyalbefektető, vállalkozó; valamint Sanyó Ádám, aki a nemzetközi karrier és a tudatos megtakarítás kombinálásával érte el a számok szerinti FIRE-szintet – vitatta meg a hazai lehetőségeket, buktatókat és a konkrét számokat.
A cikk a kerekasztal beszélgetés tartalmát dolgozza fel és idézi. Nem minősül sem befektetési tanácsadásnak, sem adózási tanácsadásnak. A tőke minden esetben kockázatnak van kitéve.
Túl későn kezdjük, de nyitottak vagyunk
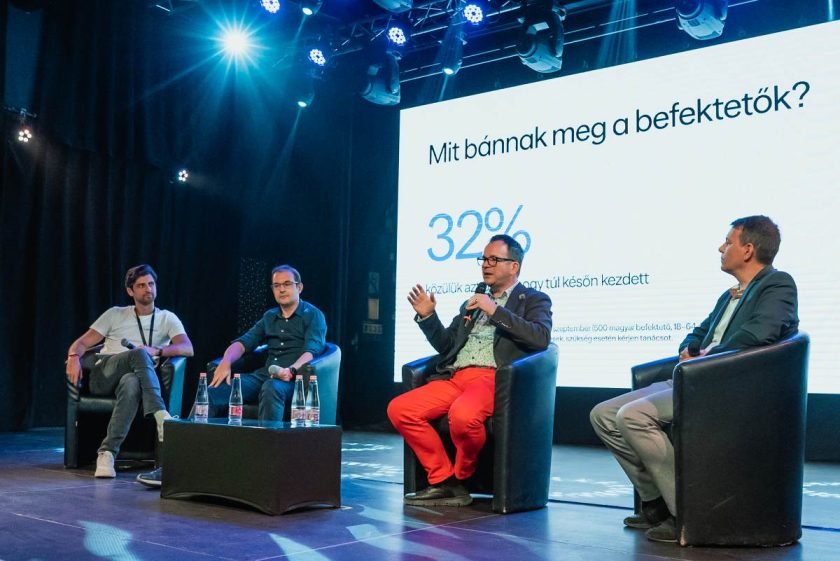
A hazai aktív befektetői réteg körében végzett felmérések érdekes kettősséget mutatnak:
A legnagyobb megbánás az elvesztegetett idő: A válaszadók háromnegyede bán valamilyen korábbi anyagi döntést, és kifejezetten 32%-uk azt sajnálja a legjobban, hogy túl későn vágott bele a befektetésbe. A kamatos kamat matematikájában ugyanis a legkritikusabb tényező nem az induló tőke nagysága, hanem az eltelt évek száma.
A TBSZ-paradoxon: A befektetők 62%-a tartja elengedhetetlennek a Tartós Befektetési Számlát (TBSZ), a gyakorlatban mégis sokan ódzkodnak tőle információhiány vagy alaptalan félelmek miatt.
A KSH adatai szerint a magyarok úgy érzik, fejenként havi 350 000 – 500 000 forint szükséges a kényelmes, jó élethez, ami egy átlagos háromfős család esetében havi 1–1,5 millió forintos költségkeretet jelent. Ezzel párhuzamosan az MNB vagyoni felméréseiből kitűnik, hogy a lakóingatlanokat leszámítva megközelítőleg 500 000 olyan ember él az országban, aki rendelkezik legalább 100 millió forintos likvid vagyonnal. Sokan közülük azonban túlzottan kockázatkerülők – a pénzük készpénzben vagy alacsony hozamú eszközökben áll, ahelyett hogy hatékonyan dolgozna.
A 4%-os szabály hazai terepen
A klasszikus FIRE-modell a 4%-os szabályra támaszkodik: akkora vagyont kell felépíteni, amelynek évi 4%-os felélése (inflációval korrigálva) fedezi az éves kiadásokat anélkül, hogy a tőke elfogyna.
„Ez a 2-3-400 millió forintos kategória. Körülbelül ennyi pénz kell szerintem nagyjából ahhoz, hogy ezt ma Magyarországon egy könnyebb életszínvonalon meg lehessen tenni. De találkoztam olyannal is, aki havi 250-300 ezer forintból él, neki ez egy jóval kisebb összegből is megtehető – mondta Bognár Balázs.
Fontos látni, hogy ennek a 200–400 millió forintos céltőkének csupán a töredékét kell ténylegesen félretenni a fizetésünkből: egy 15–20 éves időtávon a végösszeg felét, vagy akár 60%-át is a piaci hozamok és a kamatos kamat termelik ki.
A belépési küszöböt vizsgálva a KSH kimutatása alapján a hazai munkaerőpiac felső 10%-ába bruttó 1,2 millió (kb. nettó 800 ezer) forintos fizetéssel lehet bekerülni. Bár nettó 500–600 ezer forintos sávban is elérhető a cél mintegy két évtized szigorú fegyelmével, az igazi gyorsulást a kereset növelése és a megtakarítási ráta (legalább 20-30%) emelése hozza el.
Két út, egy cél: Tőzsdei ETF-ek vs. Vállalkozói vagyonépítés
Bár a cél ugyanaz – a függetlenség –, az odavezető út gyökeresen eltérhet. Balogh Petya saját példáján keresztül mutatta be, hogy a megtakarítás nem kizárólag értékpapírokban ölthet testet:
„Az én megtakarításom nem bankszámlán volt, hanem egy egyre növekvő cégben magam körül, és az egyre fejlődő tudásomban, a piaci kapcsolataimban. És utána ezeket a cégeket tudtam forintra váltani, hogy eladom őket… Nem pénzünk van, hanem vagyonunk, és a vagyonnak felelőssége van. Pénzt annyit veszünk ki belőle, amire szükségünk van, de a vagyont görgetjük és építjük felelősen.”
A passzív indexkövetés ereje
A klasszikus tőkepiaci úton járók számára a szakértők egybehangzó üzenete: kerülni kell a túlbonyolítást. Bár Balázs több mint 30 éve előszeretettel válogat egyedi részvényeket, a kezdőknek szigorúan a globális (World) vagy S&P 500 indexkövető ETF-eket érdemes figyelni. A statisztikák szerint a kezdő befektetők háromnegyede csalódik a korai egyedi részvénykiválasztásban vagy tőkeáttételes kereskedésben, és végleg feladja.
A túlélés és a vagyonosodás kulcsa a Buy & Hold stratégia: megvenni a diverzifikált piaci csomagot, és nem hozzányúlni.
„Amikor aktívan foglalkozom a portfólióval – minden nap ránézek, adok-veszek, tőkeáttétel –, ezek azok a szakaszok, amikor rendszeresen bukok. Aztán megunom, otthagyom a picsába az egészet, és egy év múlva visszanézek: hű, ezzel egy csomót lehet keresni!” – Balogh Petya.
Miért kötelező a TBSZ?
A hosszú távú tőkegyűjtés egyik legnagyobb ellensége az adóteher. A Tartós Befektetési Számla intézménye a világon is ritka lehetőséget kínál a hazai magánszemélyeknek: az 5 éves lekötési időszak végén 0%-os árfolyamnyereség-adóval vehető fel a hozam.
A kerekasztal résztvevői egyetértettek abban, hogy a TBSZ nélküli befektetés akár másfélszeresére-duplájára növelheti a cél eléréséhez szükséges időt. A leggyakoribb kifogásra – miszerint az 5 év túl merev – egyszerű a válasz: a számla bármikor feltörhető, legrosszabb esetben a normál adót fizetjük meg, cserébe megkapjuk az esélyt a teljes adómentességre.
Az ADAM2M kuponkóddal 2026-os TBSZ számládon 2 millió forintra díjmentes devizaváltási keretet kaphatsz. A kuponkódot azon új felhasználók érhetik el, akik a Lightyear regisztrációt követő 15 napon belül használják a kuponkódot és legalább 50 000 forintot helyeznek el a 2026-os TBSZ-számlán. A kuponkód beváltását követően 90 nap áll rendelkezésre kihasználni a 2 millió forintra vonatkozó díjmentes átváltást.
A folyamatos cash flow biztosítása
Gyakori kérdés, hogy hogyan él meg a befektető a tőkéből, ha az TBSZ-en pihen. A megoldás az úgynevezett TBSZ-létra:
- Hat egymást követő évben minden évben megnyitunk egy új TBSZ-t.
- A hatodik évtől kezdve minden egyes évben lejár egy 5 éves számla.
- A lejáró számla tőkéjéből és adómentes hozamából finanszírozható az éves megélhetés, a fennmaradó rész pedig újabb számlára görgethető.
Az indulás nehézségei és a lélektani gátak
A FIRE-út nem a hedonizmusról, hanem az elején a lemondásokról szól. Ádám tapasztalatai szerint a lélektani töréspont szinte mindenkinél az első 10 millió forint összegyűjtése.
Az első néhány millió forint megtakarításakor a hozamok még szemmel alig láthatók – csupán „pár kávéra elegek” –, miközben egy váratlan autójavítás vagy felújítás könnyen lenullázhatja az addigi munkát. Amikor azonban a portfólió eléri azt a kritikus tömeget, ahol egy-egy jó tőzsdei hónap több hozamot termel, mint az ember havi fizetése, a motiváció robbanásszerűen megnő.
Mit jelent valójában a „szabadság”?
Sokan a tétlenséggel vagy a luxussal azonosítják a korai nyugdíjat, holott a lényeg a kényszerek felszámolása.
A „Fuck You Money” koncepciója: Nem kell megvárni a több száz milliós tőkét; már 6–12 havi vésztartalék feljogosít arra, hogy felálljunk egy mérgező munkahelyről vagy kapcsolatból.
A céltalanság csapdája: Amikor elérjük a számok szerinti függetlenséget, könnyű megijedni a hirtelen ránk szakadó űrtől. Ahogy Ádám fogalmazott: a 16 évnyi megszokott mókuskerék után nem könnyű azonnal kitalálni, mit kezdjünk a végtelen idővel – a részmunkaidő vagy a szenvedélyprojektek kiváló átmenetet képezhetnek.
Útravaló a nulláról indulóknak
- A nulladik lépés a jövedelem növelése: A kezdeti szakaszban a hozamok nem mentenek meg. A karrier építése, a fizetésemelés és a vállalkozói készségek fejlesztése teszi lehetővé a magas megtakarítási rátát.
- Költséghalasztás a dopamin helyett: Vezess be szabályt az impulzusvásárlások ellen! Halaszd el a döntést napokkal, hetekkel – a vágyak nagy része elpárolog, mielőtt kinyitnád a pénztárcádat.
- Konkrét cél és határidő: A „jó lenne gazdagnak lenni” csupán vágyálom. Tűzz ki egy pontos céldátumot és összeget, mert a határidő teszi az álmot mérhető, megvalósítható tervvé.
- Alacsony költségű indexkövetés: Ne dőlj be méregdrága képzéseknek vagy belsős tippeknek! Széles piacot lefedő világpiaci ETF-ekkel és hosszú távú tartással a szakemberek döntő többségét felül lehet múlni.
Ha kipróbálnád a Lightyeart, három olyan kuponkódot is mutatok, amivel jól járhatsz:
ADAM2M: A 2026-os TBSZ számládon 2 millió forintra díjmentes devizaváltási keretet kaphatsz. A kuponkódot azon új felhasználók érhetik el, akik a Lightyear regisztrációt követő 15 napon belül használják a kuponkódot és legalább 50 000 forintot helyeznek el a 2026-os TBSZ-számlán. A kuponkód beváltását követően 90 nap áll rendelkezésre kihasználni a 2 millió forintra vonatkozó díjmentes átváltást.
ADAM: Az új felhasználók az ADAM kuponkóddal 10-100 dollár közötti értékű, véletlenszerűen kiválasztott bónuszt kapnak, amelyeket a listában elérhető részvényekbe, ETF-ekbe fektethetnek be személyes számlájukon. A felhasználóknak a regisztrációt követő 30 napon belül kell megadni a kuponkódot, illetve legalább 35 000 forint (vagy ezzel egyenértékű dollár, euró, font) befizetéssel kell rendelkezniük a számlájukon.
ADAMFX: Új Lightyear felhasználók a regisztráció során, vagy az azt követő 30 napon belül használhatják az ADAMFX kódot, amivel 1 millió forintra kaphatnak ingyenes devizaváltást. Immáron amerikai dollár, euró és brit font mellett lehetőség van svájci frank, a norvég korona, a lengyel zloty és a svéd korona váltására is.
A regisztrációnál csak egy kuponkód használható fel, több nem kombinálható!
A cikk tartalma semmilyen formában nem minősül befektetési javaslatnak, vagy tanácsnak. A tőke kockázatnak van kitéve. A befektetési szolgáltatásokat nyújtó Lightyear Europe AS. A felhasználási feltételek itt érhetők el : https://lightyear.com/eu/terms
Szponzorált tartalom. Köszönöm, hogy te is hozzájárulsz a RevB és a Lightyear közösség működéséhez.